Zero to Sixty · บริการวางแผนการลงทุน

จาก 0 ถึง 60จากตรงที่คุณยืนวันนี้
ถึงวันที่เงินเลี้ยงคุณได้

ผมไม่ได้ทำให้คุณรวยเร็วขึ้น

ผมทำให้แผนของคุณทนทางยาวได้

และมีคนคอยอธิบายว่า ตลาดที่เปลี่ยนไปนั้นหมายถึงอะไรกับเงินของคุณ

มีพอร์ต FINNOMENA อยู่แล้ว? ข้ามไปตรงนี้ →
จารย์โจ รุจิระ อัคราพิริยพงศ์
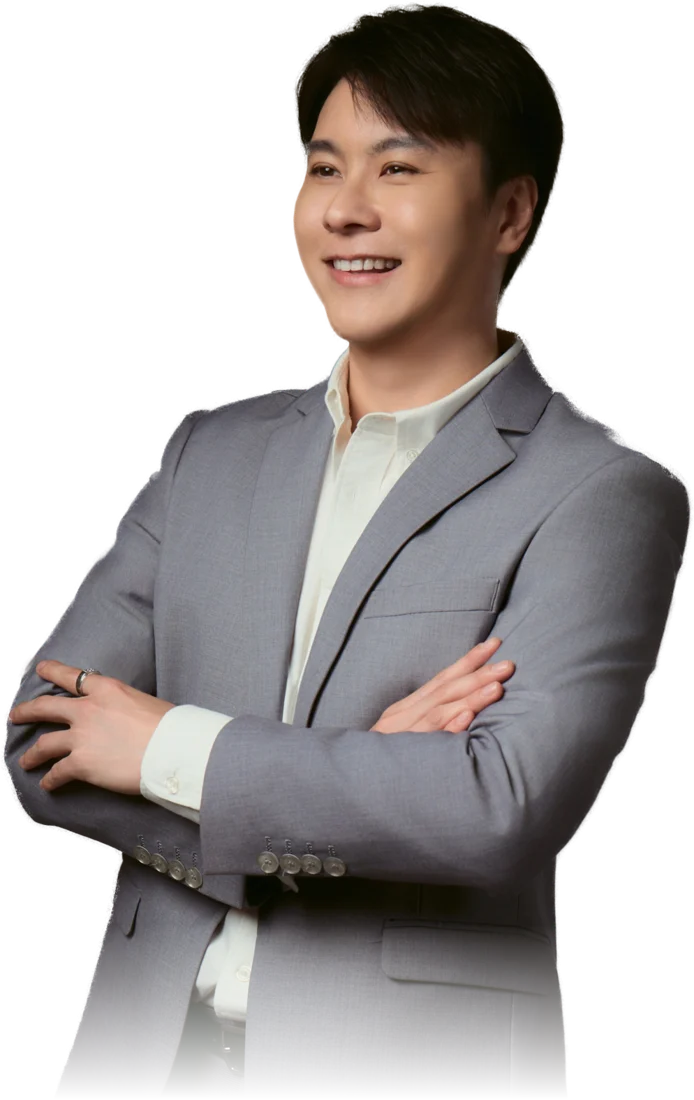
รุจิระ อัคราพิริยพงศ์ (จารย์โจ)IP 110957 · AFPT 210078

ระหว่างทางเจอพายุได้เสมอ — คุณเป็นคนขับ ผมนั่งข้าง ๆ คอยอ่านแผนที่และบอกว่าถึงหลักไมล์ไหนแล้ว

ใบอนุญาตIP110957ผู้วางแผนการลงทุน · ก.ล.ต.ตรวจสอบที่ ก.ล.ต. ↗
คุณวุฒิวิชาชีพAFPT210078นักวางแผนการเงิน
ประสบการณ์20ปีในสายการเงินการลงทุน
การศึกษาM.Sc. Financeจุฬาฯ · BBA ABAC เกียรตินิยมอันดับ 2
รู้จักผมให้มากขึ้นใบอนุญาตที่ตรวจเองได้ · ใครทำอะไรในพอร์ตของคุณ · ผมได้ค่าตอบแทนจากไหน
ก่อนจะพูดเรื่องพอร์ต

เงินตอนเกษียณของคนไทยมาจาก 3 ที่ — และมีที่เดียวที่คุณคุมได้

เสา 01
รัฐดูแล

ดูแลได้ “น้อยลง” ไม่ใช่มากขึ้น — คนวัยทำงานต่อผู้สูงอายุ 1 คน ลดจากราว 3.6 คน (ปี 2563) เหลือราว 1.8 คน (ปี 2583) และหลายประเทศเริ่มเลื่อนอายุเกษียณ/ลดสวัสดิการแล้ว

ที่มา: Thai PBS The Visual (2566) · วัยแรงงาน 15–59 ปี · ผู้สูงอายุ 60 ปีขึ้นไป
เสา 02
นายจ้างช่วย

ช่วยได้จริง แต่ช่วยได้แค่บางส่วน และหยุดทันทีในวันที่คุณไม่ได้ทำงานที่นั่นแล้ว

เสา 03 · คุณคุมได้
เราเก็บเอง

เสาเดียวที่คุณตัดสินใจได้เองทั้งหมด — และเป็นเสาที่ต้องรับน้ำหนักมากที่สุด

เกษียณจึงเป็นเกมที่ต้อง พึ่งตัวเอง — คำถามคือ พึ่งตัวเองยังไงให้ไม่พลาด

The Ladder · 4 ขั้น

ผมพาเดินทีละหลักไมล์ — ดูจบขั้นไหนก็หยุดตรงนั้นได้

แต่ละขั้นมีคลิปอธิบายเต็ม ๆ อยู่ตรงนี้แล้ว ไม่ต้องไปหาที่อื่น · ไม่ต้องเดินครบทุกขั้นก็ได้ครับ

① – ② เตรียมตัว→ ③ ลงทุนให้เหมาะกับตัวเอง→ ④ บรรลุเป้าหมาย
01

Step One · เตรียมตัว

จัดบ้านการเงินให้เสร็จก่อน แล้วค่อยลงทุน

เงินสำรอง ภาระที่ต้องปิด และความเสี่ยงที่ต้องกันไว้ — สามอย่างนี้ถ้ายังไม่นิ่ง พอร์ตที่ดีที่สุดก็ช่วยอะไรไม่ได้ เพราะคุณจะถูกบังคับให้ขายผิดจังหวะ

เครื่องมือฟรี
ลองเช็คตัวเองก่อน — เครื่องมือ “พร้อมลงทุนหรือยัง” ใช้เวลา 2 นาที ที่ financestory.me
หนังสือ
อยากลงลึกขั้นนี้: เล่ม “จัดสรรเงิน 50/30/20” ↗ อ่านฟรีที่ financestory.me · ดูชั้นหนังสือทั้งหมด →
A1จัดบ้านการเงินก่อนลงทุน — ลำดับที่ถูกต้องคืออะไร

คลิปนี้ตอบว่า: ต้องมีเงินสำรองเท่าไหร่ถึงเรียกว่าพร้อม

02

Step Two · เตรียมตัว

รู้ว่าจะเลือกช่องทางและคนช่วยยังไง

เปิดพอร์ตกับที่ไหน ก็มักได้ของจากที่นั่น — นี่เป็นธรรมชาติของโครงสร้าง ไม่ใช่ความผิดของใคร สิ่งที่ควรรู้คือ คำถามที่ควรถามก่อนตัดสินใจ

เครื่องมือฟรี
ต่อยอด — “คุณเป็นนักลงทุนสายไหน” ช่วยให้รู้ว่าคุณทนความผันผวนได้แค่ไหนก่อนไปคุยกับใคร
หนังสือ
อยากลงลึกขั้นนี้: เล่ม “พร้อมลงทุนหรือยัง (Ready to Invest)” ↗ อ่านฟรีที่ financestory.me · ดูชั้นหนังสือทั้งหมด →
B3เลือกช่องทางลงทุนและที่ปรึกษายังไงไม่ให้เสียใจทีหลัง

คลิปนี้ตอบว่า: 6 คำถามที่ควรถามก่อนฝากเงินให้ใครดูแล

03

Step Three · ลงทุนให้เหมาะกับตัวเอง

สัดส่วนสำคัญกว่าการเลือกตัวถูก

คนส่วนใหญ่ใช้เวลา 90% กับคำถามว่า “ซื้อตัวไหนดี” แต่สิ่งที่กำหนดผลลัพธ์จริงคือ “ควรถือแต่ละอย่างกี่ %” และ “ถือแบบไหนถึงเรียกว่าถือ”

เครื่องมือฟรี
ดูของจริงประกอบ — Dashboard ภาวะตลาด อัปเดตทุกวันทำการ ที่ financestory.me/market
หนังสือ
อยากลงลึกขั้นนี้: เล่ม “รู้จักสินทรัพย์ลงทุน” ↗ (ฟรี) · เจาะต่อกับ จิตวิทยาการลงทุน / Asset Allocation (เล่มเต็ม) · ดูชั้นหนังสือทั้งหมด →
D2Asset Allocation — ทำไมสัดส่วนสำคัญกว่าเลือกตัวถูก

คลิปนี้ตอบว่า: ทำไมพอร์ตกระจายถึงไม่เคยที่ 1 และทำไมนั่นคือชัยชนะ

C3“ไม่ขายไม่ขาดทุน” — ความเข้าใจผิดที่แพงที่สุด

คลิปนี้ตอบว่า: ถือเพราะเชื่อในแผน ต่างจากถือเพราะไม่กล้ายอมรับยังไง

04

Step Four · บรรลุเป้าหมาย

รู้ตัวเลขที่ต้องไปให้ถึง แล้วทำให้มันเห็นได้ทุกไตรมาส

เป้าหมายที่ไม่มีตัวเลขคือความฝัน — และตัวเลขที่ไม่มีใครมาทบทวนกับคุณ ก็คือตัวเลขที่เราจะลืมภายในหกเดือน

เครื่องมือฟรี
ลองคำนวณเอง — เครื่องคำนวณเกษียณ (มีโหมดเกษียณโสด) และเครื่องวางแผนภาษี ใช้ฟรี ไม่ต้องกรอกอีเมล
หนังสือ
อยากเข้าใจภาพใหญ่: ชุด “ระบบการเงินโลก (Track E)” ↗ — เงินเฟ้อ · หนี้ · ฟองสบู่ · ปกป้องความมั่งคั่ง · ดูชั้นหนังสือทั้งหมด →
NOWถังใช้เร็ว

เงินที่ต้องมีแน่ ๆ ความเสี่ยงต่ำ ห้ามเอาไปเสี่ยง

SOONถังใช้กลางทาง

ความเสี่ยงกลาง รองรับช่วงเปลี่ยนผ่าน

LATERถังยังไม่แตะอีก 10 ปี

เสี่ยงได้มากกว่า เพราะมีเวลาให้เงินทำงาน

ทุกราว 10 ปี เท Later มาเติม Now กับ Soon — นี่คือเกราะกัน “จังหวะนรก” ที่ตลาดลงแรงพอดีตอนคุณเริ่มใช้เงิน · เมื่อก่อนต้องทำมือทุกรอบ ตอนนี้เห็นบนจอเดียวได้แล้ว

E1เงินก้อนเกษียณที่ต้องมี “จริง” — พาใช้เครื่องมือทีละช่อง

คลิปนี้ตอบว่า: ตัวเลขเกษียณที่คนคำนวณกันมักขาดอะไรไป

J4Goals Navigator — คิดย้อนจากเป้าหมาย แล้วบอกเป็นโอกาสสำเร็จ

คลิปนี้ตอบว่า: ถ้าผลตอบแทนไม่เท่ากันทุกปี แผนของคุณมีโอกาสถึงเป้าแค่ไหน — ผมอธิบายหลักการก่อน แล้วพาดู 4 เคสตัวอย่าง

FINANCE STORY
วางแผนเกษียณ
ฉบับเริ่มเองได้
ตั้งแต่วันนี้

6 บท · โดย จารย์โจ (IP., AFPT)

อ่านครบสี่ขั้นแล้ว แต่ยังไม่อยากคุยกับใคร? เอาเล่มนี้ไปก่อนครับ

ผมเขียนไว้ให้คนที่ตั้งใจจะทำเอง — ไม่ใช่โบรชัวร์ขายของ ในเล่มมีทุกอย่างที่คุณต้องใช้จริง รวมถึงระบบ 3 ถังที่เล่าไปเมื่อกี้แบบเต็ม ๆ

1 · เกษียณคือเกมที่ต้องพึ่งตัวเอง 2 · 4 กับดักที่ทำให้คนขยันยังพลาด 3 · จัดพอร์ตแบบมีระบบ 4 · 3 ถัง Now · Soon · Later 5 · Simple แต่ไม่ง่าย 6 · ก้าวแรกของคุณ
อ่านฟรีบนเว็บ — ไม่ต้องกรอกอีเมล ↗
อ่านทีละบทได้ทุกอุปกรณ์ที่ financestory.me · ในห้องสมุดยังมีเล่มฟรีอีกหลายเล่ม
Simple แต่ไม่ง่าย

รู้หลักแล้ว — แต่ทำเองไม่ง่ายอย่างที่คิด

ทุกอย่างที่เล่ามาสี่ขั้น คุณทำเองได้หมดครับ ผมยืนยัน แต่การทำได้ “ครั้งเดียว” กับทำได้ “ทุกไตรมาสไปอีกยี่สิบปี” มันคนละเรื่องกัน — เพราะมันต้องมีครบสี่อย่างพร้อมกัน

วินัย

ทำต่อในวันที่ตลาดแดงทั้งกระดาน ไม่ใช่แค่วันที่ตื่นเต้น

ความรู้

รู้ว่าอะไรควรปรับ อะไรแค่เสียงรบกวน

เครื่องมือ

เห็นภาพรวมพอร์ตจริง ไม่ใช่เดาจากความจำ

ผู้เชี่ยวชาญ

คนที่ไม่ได้ถือเงินก้อนนี้ เลยคิดแทนตอนคุณกำลังกลัวได้

ขาดไปเสาเดียว แผนก็ยังล้มได้ — และเสาที่คนพลาดบ่อยที่สุดไม่ใช่ความรู้ครับ มันคือวินัยตอนกลัว

นี่คือสิ่งที่เกิดขึ้น เมื่อคุณไม่ต้องแบกทั้งสี่เสาคนเดียว ↓

เงินของคุณผ่านการกลั่นกรอง 5 ชั้น ก่อนจะกลายเป็นพอร์ต

คนส่วนใหญ่ตัดสินใจชั้นเดียว — เห็นกองน่าสนใจก็ซื้อ · นี่คือสิ่งที่เกิดขึ้นแทน

▼ เงินของคุณเข้าตรงนี้

1
สัดส่วนก่อน ตัวเลือกทีหลัง

กำหนดว่าแต่ละสินทรัพย์ควรถือกี่ % ให้เข้ากับความเสี่ยงที่คุณรับได้ · rebalance ตามแผน · ปรับเมื่อเกิดเหตุการณ์พิเศษ

Guru Port
2
เจาะเข้าไปในแต่ละสินทรัพย์

เลือกหุ้นแล้ว — หุ้นภูมิภาคไหน ธีมอะไร น้ำหนักเท่าไหร่ ยังต้องตัดสินอีกชั้น

Guru Port
3
คัดกองทุนด้วยเกณฑ์ที่เปิดเผยได้

คัด 2 ชั้น — เชิงปริมาณ (ผลงานระยะยาว) และ เชิงคุณภาพ (ปรัชญาการลงทุน · นโยบายบริหารความเสี่ยง · การป้องกันความเสี่ยงค่าเงิน) — ไม่ใช่เลือกเพราะโฆษณาสวย

FINNOMENA
4
ผู้จัดการกองทุนเลือกของในกองอีกชั้น

ชั้นนี้ทำงานอยู่แล้วทุกวัน โดยที่คนซื้อกองแทบไม่เคยนึกถึง — และเป็นเหตุผลที่กองทุนรวมกระจายความเสี่ยงได้ดีกว่าเลือกหุ้นเอง

บลจ.
5
มีคนดูแลเป็นการส่วนตัว

ชั้นที่ระบบทำแทนไม่ได้ — ระบบเตือนคุณได้ว่ามีอะไรเปลี่ยน แต่ไม่มีใครบอกได้ว่ามันแปลว่าอะไรสำหรับคุณ

จารย์โจ

▼ ออกมาเป็นพอร์ตของคุณ

ปกติชั้นที่ห้า สงวนไว้ให้กองทุนส่วนบุคคลที่เริ่มต้นหลายล้านถึงหลักสิบล้าน
เราทำให้มันมาถึงคุณได้ — โดยไม่มีค่าบริการเพิ่ม
40%

ของส่วนต่างผลตอบแทนระหว่างพอร์ต อธิบายได้ด้วยนโยบายการจัดสรรสินทรัพย์เพียงอย่างเดียว — นี่คือเหตุผลที่ชั้นที่ 1 ต้องมาก่อน

Ibbotson & Kaplan (2000) · หมายเหตุ: ตัวเลข “91.5%” ที่มักถูกอ้างถึงกันวัดคนละอย่าง — มันวัดความผันผวนของผลตอบแทนตามเวลา ไม่ใช่ส่วนต่างระหว่างพอร์ต · ผมอธิบายไว้เต็ม ๆ ในคลิป

Services & Portfolios

จาก 0 ถึง 60 — แต่ละพอร์ตทำหน้าที่คนละช่วง

แกนหลักของเราคือการวางแผนระยะยาว · Global Multi-Income มีไว้สำหรับคนที่มีเงินก้อนอยู่แล้ว และอยากให้ก้อนนั้นจ่ายกลับมาใช้เป็นงวด · ทุกพอร์ตเริ่มต้นที่ ฿500,000 และลงทุนผ่านบัญชีของคุณเอง

ถนนหลักไมล์ 0 ถึง 60 — แต่ละพอร์ตดูแลคนละช่วงของเส้นทาง 0 ตรงที่คุณยืนวันนี้ 30 ระหว่างทาง 60 เงินเลี้ยงคุณได้

กดที่แถบเพื่อดูพอร์ตนั้น · 0 คือตรงที่คุณยืนวันนี้ ไม่ใช่อายุ — 60 คือวันที่เงินต้องเลี้ยงคุณได้

6:12แผนที่บอกว่าโอกาสถึงเป้าของคุณกี่เปอร์เซ็นต์

แกนหลัก 01

Goals Navigator

มีเป้าชัด อยากเห็นว่าถึงเป้าไหม

ร่วมกับ Franklin Templeton · เปิดใช้โดยที่ปรึกษา

เหมาะกับ คนที่มีเป้าหมายชัด เริ่มจากก้อนแรกเท่าที่มี แล้วเติมทุกเดือน แล้วอยากรู้ว่าโอกาสถึงเป้ากี่เปอร์เซ็นต์

฿500,000+ รายเดือนทบทวนทุกไตรมาส
ดูรายละเอียด
  • ใส่ก้อนแรกและเงินลงทุนรายเดือน เพิ่มขั้นบันไดได้ตามเงินเดือนที่โตขึ้น
  • ถ้ายังไม่พอ ปรับได้ 3 ทาง — เพิ่มเงินลงทุน เลื่อนเวลา หรือปรับเงินที่จะใช้ต่อเดือน
  • ยิ่งใกล้เป้า พอร์ตยิ่งลดความเสี่ยงลงตามแผน · รวมช่วงใช้เงินหลังเกษียณไว้ในแผนเดียว
  • เครื่องมือนี้เปิดให้เฉพาะที่ปรึกษาที่มีใบอนุญาตระดับที่กำหนดและผ่านการอบรมเฉพาะ · แผนอยู่ในระบบ ไม่ได้อยู่ในหัวใครคนเดียว
5:40พอร์ตที่ออกแบบให้อยู่ได้ทุกสภาพตลาด

แกนหลัก 02

All Weather

มีเงินก้อน อยากถือยาวให้พอร์ตปรับตามรอบเศรษฐกิจ

Strategy · Alpha Focus · Inflation Guard — ทีม Andrew Stotz

เหมาะกับ คนที่มีเงินก้อนแล้ว อยากให้มืออาชีพจัดพอร์ตกระจายความเสี่ยงให้ทั่วโลก

฿500,0003 รูปแบบปรับน้ำหนักเป็นรอบ
ดูรายละเอียด
  • แนวคิดเดียวกัน 3 ระดับ — ต่างกันที่ระดับความเสี่ยงและผลตอบแทนที่คาดหวัง
  • ปรับน้ำหนักด้วยกรอบ FVMR — พื้นฐาน · มูลค่า · โมเมนตัม · ความเสี่ยง
  • ไม่มีนัดทบทวนรายคน แต่ทุกไตรมาสทีมมีคำอธิบายการปรับพอร์ต ผมส่งถึงคุณทันทีที่ออก
7:05มีเงินก้อนแล้ว ทำยังไงให้มันจ่ายกลับมาใช้

ช่วงใช้เงิน

Global Multi-Income

มีเงินก้อน อยากได้เงินใช้เป็นงวด

ออกแบบโดยเดฟินิท ภายใต้ FINNOMENA · ระดับความเสี่ยง 5

เหมาะกับ คนที่มีเงินก้อนอยู่แล้ว และอยากให้ก้อนนี้ทยอยจ่ายกลับมาใช้เป็นงวด

฿500,000ไม่ใช้เงินอย่างน้อย 3 ปีหุ้น 40–60%
ดูรายละเอียด
  • ลงทุนในสินทรัพย์ทั่วโลกที่สร้างกระแสเงินสด จ่ายกลับผ่านปันผลหรือการรับซื้อคืนอัตโนมัติ
  • ตั้งเป้ากระแสเงินสด 3–5% ต่อปี และเงินต้นเติบโต 1–2% ต่อปี — ไม่ใช่การรับประกัน
  • มูลค่าเงินต้นขึ้นลงได้ · การรับซื้อคืนอัตโนมัติไม่ใช่ดอกเบี้ย บางงวดอาจจ่ายจากเงินต้น
แกนหลักทุกพอร์ต ไม่มีค่าบริการเพิ่มเติมจากคุณ — ส่วนแบ่งของเรามาจากค่าธรรมเนียมที่กองทุนเก็บอยู่แล้ว (trailer fee) ไม่ได้บวกเพิ่มจากผู้ลงทุน · คุณจ่ายเท่ากับซื้อเอง

บริการเพิ่มเติม · กดเพื่อดูรายละเอียด

หุ้นรายตัวพอร์ตหุ้นรายตัว โดย Definitอยากถือหุ้นรายตัว แต่ไม่อยากนั่งเลือกเองเริ่ม ฿250,000
อีกประตูหนึ่ง สำหรับคนชอบหุ้น

อยากถือหุ้นรายตัว แต่ไม่อยากนั่งเลือกเอง

บางคนอยากเห็นชื่อหุ้นในพอร์ตตัวเอง ไม่ใช่กองทุน ประตูนี้คือพอร์ตหุ้นที่คัดด้วยโมเดล ไม่ใช่อารมณ์ คุณเลือกหุ้นเองไม่ได้ ทีมของ Definit เป็นคนคัดและสับเปลี่ยนให้ทุกเดือนตามหลักการที่เปิดเผยไว้

วางโมเดลโดยบลป. เดฟินิทบัญชีและการซื้อขายบล. หยวนต้า

Definit SET Select

DSS · หุ้นไทย
฿250,000เงินลงทุนเริ่มต้น
Eกำไรถูกปรับประมาณการขึ้นVราคาเหมาะสมTโมเมนตัมราคาเป็นบวก
จำนวนหุ้น
ไม่เกิน 20 ตัว น้ำหนักเท่ากัน
ปรับพอร์ต
คัดใหม่ทุกเดือน ถ้าหุ้นผ่านเกณฑ์ไม่พอจะถือเงินสด

Definit Global Select

DGS · หุ้นต่างประเทศผ่าน DR
฿500,000เงินลงทุนเริ่มต้น
Eกำไรถูกปรับประมาณการขึ้นMOโมเมนตัมราคา
จำนวนหุ้น
ไม่เกิน 10 ตัว น้ำหนักเท่ากัน
ปรับพอร์ต
ทุกเดือน ซื้อขายเป็นเงินบาทผ่าน DR

หุ้นล้วน ผันผวนกว่าพอร์ตหลักเหมาะเป็นส่วนเสริมข้างพอร์ตหลัก หรือสำหรับคนที่รับความเสี่ยงสูงได้

เปิดผ่านแอป FINNOMENAบัญชีหุ้นอยู่ที่ บล.หยวนต้า ในชื่อของคุณ ตั้งตัดบัญชีอัตโนมัติ

ค่าธรรมเนียมตามที่ผู้ให้บริการกำหนดมีค่าธรรมเนียมตามผลงานและค่านายหน้าซื้อขาย ผมได้รับส่วนแบ่งค่าตอบแทนจากผู้ให้บริการ ไม่มีค่าที่ปรึกษาเพิ่มจากคุณ

ผลตอบแทนย้อนหลังและรายละเอียดค่าธรรมเนียมทั้งหมดดูได้ที่หน้าของผู้ให้บริการ ผลการดำเนินงานในอดีตไม่ได้ยืนยันผลในอนาคต

ภาษีวางแผนภาษี RMF & Thai ESGเลือกจากความเสี่ยงที่คุณรับได้ · มีเครื่องมือคำนวณภาษีให้ลองฟรีไม่มีขั้นต่ำ
ลองคำนวณภาษีของคุณก่อนลดหย่อนได้อีกเท่าไหร่ · ประหยัดภาษีได้ประมาณเท่าไหร่ — เครื่องมือคำนวณภาษี 2569 ฟรีที่ financestory.meคำนวณเลย ↗

แกนหลัก · อีกบัญชีหนึ่ง

วางแผนภาษี — RMF & Thai ESG

แยกออกมาเพราะเปิดพอร์ตคนละบัญชี — แต่ใช้ตรรกะเดียวกันเป๊ะ: เลือกจากความเสี่ยงที่คุณรับได้ ไม่ใช่ซื้อกองเดียวจบ · ส่วนนี้ไม่มีขั้นต่ำ — ไม่ต้องถึง ฿500,000 แบบพอร์ตหลัก

Series 1เสี่ยงต่ำ · เน้นเกมรับ
Series 3ต่ำ–ปานกลาง
Series 5ปานกลาง–สูง
Series 7เสี่ยงสูง · เกมรุก
คัดกองยังไง — 2 ชั้น
เชิงปริมาณดูผลงานระยะยาว ไม่ใช่ปีเดียว
เชิงคุณภาพปรัชญาการลงทุน · นโยบายบริหารความเสี่ยง · การป้องกันความเสี่ยงค่าเงิน

รายชื่อกองและสัดส่วนล่าสุดดูได้ที่หน้าของ FINNOMENA — เปลี่ยนได้ตามการทบทวน ผมจึงไม่แปะตัวเลขค้างไว้ที่นี่ · Thai ESG / Thai ESGX เป็นสิทธิลดหย่อนคนละก้อนกับกลุ่มเกษียณ — จัดให้อยู่ในภาพรวมเดียวกับพอร์ตหลัก ไม่ใช่ซื้อกระจายตามโปรโมชันสองสัปดาห์สุดท้ายของปี

ส่วนเสริมBond และ DCMสำหรับคนที่อยากได้มากกว่าแกนหลักเริ่ม ฿1,000,000

ส่วนเสริม · เมื่อแกนหลักพร้อมแล้ว

สำหรับคนที่อยากได้มากกว่าแกนหลัก

Bond หุ้นกู้/พันธบัตร

เน้นกระแสเงินสด คัดด้วยการวิเคราะห์เครดิต · พอร์ตเริ่ม ฿1,000,000 · โดย Definit

DCM สวนกระแส

Dynamic Contrarian Model · หุ้น 100% เสี่ยงสูง · มีวินัยล็อกกำไร/ตัดขาดทุน · เริ่ม ฿2,000,000

รายละเอียด ค่าธรรมเนียม และผลการดำเนินงานของแต่ละตัวดูได้ที่หน้าของ FINNOMENA · ส่วนเสริมมีค่าธรรมเนียมของผลิตภัณฑ์เอง ผมไม่มีค่าที่ปรึกษาเพิ่ม

ระดับการดูแลคุณจะได้อะไรแต่ละพอร์ตได้การดูแลต่างกันอย่างไร

ระดับการดูแล

คุณจะได้อะไร

ทุกคนรายงานภาวะตลาดรายวัน · ถามได้โดยตรง · มุมมองโอกาสเฉพาะช่วงที่เกี่ยวกับพอร์ตคุณ
All Weatherคำอธิบายการปรับพอร์ตรายไตรมาสจากทีม FINNOMENA และ Andrew Stotz ส่งถึงคุณ
Goals Navigatorทบทวนแผนกับผมทุกไตรมาส — ผมเปิด Wealth Path และโอกาสสำเร็จให้ดู (นัดคุย หรือคลิปสรุป)
วงในคลาสและคอร์สที่จัดให้ลูกค้าก่อนใคร

ยังไม่ถึงเกณฑ์? เริ่มจากห้องเรียนและเครื่องมือฟรีก่อน แล้วค่อยกลับมาเมื่อพร้อม · financestory.me →

สิทธิพิเศษลูกค้าทุกคน · ทุกแผน

เป็นลูกค้าปุ๊บ — ห้องสมุด & คอร์สทั้งหมดฟรีทันที

ไม่ว่าจะลงทุนแผนไหน ลูกค้าที่อยู่กับเราทุกคนปลดล็อก ทุก ebook และทุกคอร์ส บน financestory.me/class ฟรี — เรียนได้ไม่จำกัด ตลอดเวลาที่เป็นลูกค้า

ทุกเล่ม ebook — ฟรี
ทุกคอร์ส — ฟรี
เนื้อหาใหม่ อัปเดตให้ตลอด

เพราะลูกค้าที่มีความรู้ = ดูแลตัวเองเป็น และอยู่กับแผนได้จริง — “อยู่กับผม อะไร ๆ ก็ง่าย”

ดูห้องเรียน & ห้องสมุด →
สำหรับคนที่มีพอร์ตอยู่แล้ว

มีพอร์ต FINNOMENA อยู่แล้ว
แต่ไม่แน่ใจว่าที่ปรึกษาที่ได้มาดูแลยังไง?

ถ้าคุณเปิดพอร์ตโดยไม่ได้ระบุใคร ระบบจะจับคู่ที่ปรึกษาให้อัตโนมัติ — หลายคนเลยไม่เคยรู้ว่ามีใครดูแลอยู่ และการเปลี่ยนภายหลังทำได้ โดยคุณเป็นคนแจ้งขอเอง

ผมไม่ตัดสินการทำงานของใคร — ให้เกณฑ์ไว้ แล้วคุณตัดสินเองว่าที่มีอยู่ตอบได้ไหม

เริ่มจากทำความรู้จักกันก่อน ไม่ต้องตัดสินใจวันนี้
เกณฑ์ 5 ข้อที่ใช้วัดคนดูแลพอร์ตของคุณ
  • คุณรู้ชื่อและติดต่อเขาได้โดยตรงไหม
  • ปีที่ผ่านมาเขาทักหาคุณกี่ครั้ง — และทักตอนตลาดลงหรือตอนจะขายของ
  • ตอนพอร์ตถูกปรับ มีใครสรุปให้ฟังไหมว่าเปลี่ยนอะไรเพราะอะไร
  • เขารู้เป้าหมายของเงินก้อนนี้ไหม หรือรู้แค่ว่าคุณรับความเสี่ยงระดับไหน
  • ถ้าวันนี้คุณอยากถามอะไรสักอย่าง คุณรู้ไหมว่าจะถามใคร
Why Rujira?

ทำไมต้องเป็นผม — ไม่ใช่เพราะผมเก่งที่สุด

โปรไฟล์ ใบอนุญาต และประสบการณ์ ผมมีให้ตรวจสอบครบ (อยู่บล็อกถัดไป) — แต่หัวใจจริง ๆ ที่อยากให้คุณรู้จัก คืออีกมุมหนึ่ง

จารย์โจ
จากใจอาจารย์ผมไม่เคยคิดว่าตัวเองเก่ง

ยิ่งลงทุนนานเท่าไหร่ ผมยิ่งรู้ว่าตัวเอง “ไม่ได้เก่ง” — ยิ่งเห็นจุดที่ต้องเรียนรู้อยู่ตลอด เห็นจุดอ่อนของตัวเอง และต้องเข้าใจตัวเองมากขึ้นเรื่อย ๆ · ผมเลยไม่อยากขายภาพ “กูรูที่รู้ทุกอย่าง” เพราะมันไม่จริง และไม่แฟร์กับคุณ

เพราะสุดท้ายแล้ว — ในโลกการเงินที่โหดร้ายนี้ เราต้องยืนให้ได้ด้วยตัวเอง · และ “ความรู้” คือเกราะที่ทำให้คุณยืนได้เอง · หน้าที่ของผมไม่ใช่ทำให้คุณต้องพึ่งผมไปตลอด แต่ทำให้คุณแข็งแรงพอจะดูแลเงินของตัวเองเป็น · แล้วเดินไปด้วยกันในฐานะเพื่อน
อ่านต่อจากใจผม

ที่ผมมาทำตรงนี้ พูดตรง ๆ ไม่ใช่เพราะอยากได้ลูกค้าเพิ่ม — แต่เพราะ ผมรักเรื่องนี้ และอยากแบ่งปันมุมมอง · สิ่งที่ผมฝันถึงจริง ๆ คือมี circle ที่เป็นเหมือน family — กลุ่มเพื่อนที่มี mindset การเงินดี ๆ คอยแลกความรู้กัน แล้ว โตไปด้วยกัน · ผมเลยตั้งใจเตรียมของไว้ให้ครบมือ ทั้ง เครื่องมือ · ชั้นหนังสือทั้งชั้น (Track A–E) · คอร์ส · อัปเดตตลาด

และผมไม่ได้อยากเป็นที่ปรึกษาของ ทุกคน — แต่อยากเป็นของคนที่ “ใช่” สำหรับกันและกัน · เพราะความสัมพันธ์ที่ดีคือ ต่างคนต่างเลือกกัน · เราถึงจะเดินไปได้ไกล ก็ต่อเมื่อมองการเงินไปในทิศทางเดียวกันจริง ๆ

จากใจอาจารย์ทำไมผมถึงมาทำตรงนี้ — เล่าจากใจ ไม่ใช่มุมขายของ

คลิปนี้เล่าว่า: ที่มาที่ไปว่าทำไมผมถึงอยากมีเพื่อนร่วมทางที่โตไปด้วยกัน

ส่วนคำว่า “ดูแลใกล้ชิด” ที่ใครก็พูดได้ — ผมเขียนเป็นตารางให้เห็นชัดว่าจริง ๆ แล้วเราจะได้เจอกันตอนไหนบ้าง

ทุกวันทำการ

Client Brief — สรุปตลาดโลก อ่านจบใน 4 นาที พร้อมบทเรียนอ่านกราฟวันละเรื่อง และบอกว่าวันนี้กระทบพอร์ตของคุณไหม · ไม่ใช่สัญญาณซื้อขาย แต่คือ “วันนี้โลกเปลี่ยนอะไร และเกี่ยวกับเงินของคุณยังไง”

ทุกไตรมาส
Goals Navigator

ผมเปิด Wealth Path และโอกาสสำเร็จของแผนคุณ ณ วันนั้นให้ดู แล้วคุยกันว่าควรปรับอะไร — นัดคุย หรือรับคลิปสรุปส่งตรง เลือกได้

ทุกไตรมาส
All Weather

คำอธิบายการปรับพอร์ตจากทีม FINNOMENA และ Andrew Stotz — ปรับอะไร เพราะอะไร ส่งถึงคุณทันทีที่ออก

เมื่อมีโอกาสเฉพาะช่วง

มุมมองการลงทุนเฉพาะช่วงจากทีม FINNOMENA — ผมคัดเฉพาะที่เกี่ยวกับพอร์ตคุณมาเล่าให้ฟัง

ตอนตลาดผันผวน

ผมอธิบายก่อนที่คุณจะต้องถาม — ชั้นที่ 5 มีไว้ใช้ตอนนี้แหละ

ตลอดเวลา

ถามผมได้โดยตรง ไม่ต้องผ่านคอลเซ็นเตอร์

ค่าใช้จ่าย

ไม่มีค่าบริการเพิ่มเติมจากคุณ — ค่าธรรมเนียมกองทุนเท่าเดิมกับที่คุณซื้อเอง

Verify & Talk

ตรวจสอบผมก่อนก็ได้ แล้วค่อยทำความรู้จักกัน

ผมไม่ขอให้คุณเชื่อเพราะผมพูดเก่ง — ตรวจสอบได้ทุกบรรทัด

ตัวตนและใบอนุญาต

รุจิระ อัคราพิริยพงศ์ (จารย์โจ)

ผู้วางแผนการลงทุน
นักวางแผนการเงิน
AFPT เลขที่ 210078
การศึกษา
ประสบการณ์
20 ปีในสายการเงินการลงทุนเคยร่วมงาน: KBank · KTB · Jitta Wealth (Brand Ambassador)
สังกัด

ก่อนนัดคุย — ทำความรู้จักกันก่อนนะครับ

ผมอยากเข้าใจเป้าหมายและมุมมองการลงทุนของคุณก่อนคุยกันจริง เพราะความสัมพันธ์ที่ดีคือต่างคนต่างเลือกกัน — ไม่ใช่ใครขายใคร

1
6 นาที · ตอนนี้ กรอกแบบทำความรู้จัก

เป้าหมายของเงินก้อนนี้ · ระยะเวลา · มุมมองเวลาตลาดลง · สิ่งที่อยากได้จากที่ปรึกษา — เงินบอกแค่ช่วงคร่าว ๆ ไม่ต้องบอกยอดจริง

2
ภายใน 3 วันทำการ ผมอ่านเองทุกฉบับ แล้วตอบกลับทางอีเมล

พร้อมคลิปและหนังสือฟรีที่ตรงกับเป้าหมายของคุณ — ได้ของกลับไปใช้ต่อแน่นอน ไม่ว่าจะได้คุยกันหรือไม่ · และลิงก์เข้า LINE OpenChat วงแลกความรู้ ถ้าคุณสนใจ

3
30 นาที · ออนไลน์ · ฟรี ถ้ามองการเงินไปทางเดียวกัน เราค่อยนัดคุย

คุยว่าเงินก้อนที่มีควรถูกวางยังไง ไม่ใช่การนัดเพื่อขายของ · ถ้าจังหวะยังไม่ใช่ ผมจะบอกตรง ๆ

4
ไม่มีกำหนด ตัดสินใจตอนไหนก็ได้

ไม่มีข้อผูกมัด ไม่มีการตามต่อ · กลับมาเมื่อพร้อมได้เสมอ

เริ่มทำความรู้จัก · 6 นาที →
ไม่มีข้อผูกมัดไม่มีค่าบริการเพิ่มเติมผมอ่านเอง ไม่ใช่ระบบอัตโนมัติ
ข้อมูลของคุณใช้เพื่อติดต่อกลับและเตรียมการพูดคุยเท่านั้น · ไม่ส่งต่อให้บุคคลที่สาม
คำเตือน: การลงทุนมีความเสี่ยง ผู้ลงทุนควรทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน · ผลการดำเนินงานในอดีตมิได้เป็นสิ่งยืนยันถึงผลการดำเนินงานในอนาคต · เนื้อหาบนเว็บไซต์นี้จัดทำเพื่อให้ข้อมูลประกอบการตัดสินใจ มิใช่การชี้นำหรือแนะนำหลักทรัพย์รายตัว · บริการวางแผนการลงทุนดำเนินการโดยผู้วางแผนการลงทุนที่ได้รับความเห็นชอบจากสำนักงาน ก.ล.ต. (IP เลขที่ 110957) ร่วมกับ FINNOMENA
© 2026 Zero to Sixty · zerotosixty.me